Empecemos por la Fed, que el pasado 16 de setiembre decidió incrementar la tasa de política monetaria en Estados Unidos en un cuarto de punto porcentual, situándola en el rango 3,75%-4% anual. Era una decisión mayoritariamente esperada por el mercado, pero no por ello dejó de generar ese día una fuerte caída tanto en los mercados de deuda como en los de acciones. Lo interesante es que la reacción en los mercados no fue tan significativa tras la emisión del comunicado, sino durante la conferencia de prensa posterior del presidente de la Reserva Federal, Kevin Warsh. Junto con el anuncio de la suba en la tasa de política monetaria, se divulgaron también las proyecciones que los integrantes del comité de política monetaria de la Fed hacen sobre el futuro de la política monetaria. Estas indicaban que la mayoría se inclinaba por al menos una suba más de la tasa este año y quizás otra más entre este y comienzos del que viene. En este contexto, la renuencia de Kevin Warsh a dar una visión sobre el futuro de la política monetaria, habiendo él llegado a su cargo con el beneplácito del presidente Donald Trump tras haber argumentado mucho tiempo a favor de una reducción en las tasas de interés en Estados Unidos, terminó por enervar a analistas de prensa y operadores de mercado por igual, generando la reacción negativa de ese día y cierta volatilidad desde ese entonces.
Pero los mismos que clamaban por menores tasas de interés le han complicado la vida a Kevin Warsh. La propensión del presidente norteamericano a iniciar guerras sin el argumento en favor de la baja en las tasas de interés se basaba, según Warsh, en el shock de oferta deflacionario inducido por la inteligencia artificial. A eso habría que sumarle el efecto deflacionario que la sobreoferta generada por la política industrial china está produciendo a nivel mundial en muchos productos manufacturados. Puede ser discutible que un shock de oferta deflacionario deba tener como respuesta una política monetaria expansiva (por mi parte, no lo comparto), pero sin duda es un maná para gobiernos renuentes a la austeridad fiscal poder seguir endeudándose a bajas tasas de interés sin que ello aumente la inflación. A mediano plazo puede funcionar y, en ese horizonte, es suficientemente largo para el secretario del Tesoro, Scott Bessent, y el presidente norteamericano, Donald Trump.
Pero los conflictos bélicos sin estrategias claras de salida y las guerras comerciales sin sentido del presidente Trump también han provocado shocks de oferta, pero del tipo inflacionario, que han contrarrestado aquellos por los que apostaba Warsh. Entonces la inflación en Estados Unidos, que había comenzado a bajar más por aquellos efectos de oferta deflacionarios que por las acciones de la propia Reserva Federal, ha vuelto a subir y puso a la autoridad monetaria en el brete de implementar una política monetaria más restrictiva, aunque su visión a largo plazo sea más expansiva.
A todo esto, al secretario del Tesoro, Scott Bessent, se le dio por adoptar un lenguaje lúdico y, refiriéndose a su posición de gran endeudado, como si eso fuera una ventaja, desafió a los mercados y espetó: “Yo soy la Casa ahora. Pueden apostar en mi contra, si quieren” (13/9/2026). Con esto pretendía imponer su capacidad de operar en el tramo largo de la curva de bonos norteamericanos, recomprando deuda para subir el precio de los bonos (y bajar su rendimiento). Pero que un endeudado pretenda hacer subir el precio de sus bonos recomprándolos es como pedirle a un degollado que cante. El gráfico adjunto es ilustrativo de la brecha entre el “querer” y el “ser” en materia de intervenciones en las tasas de interés y las reacciones del mercado.
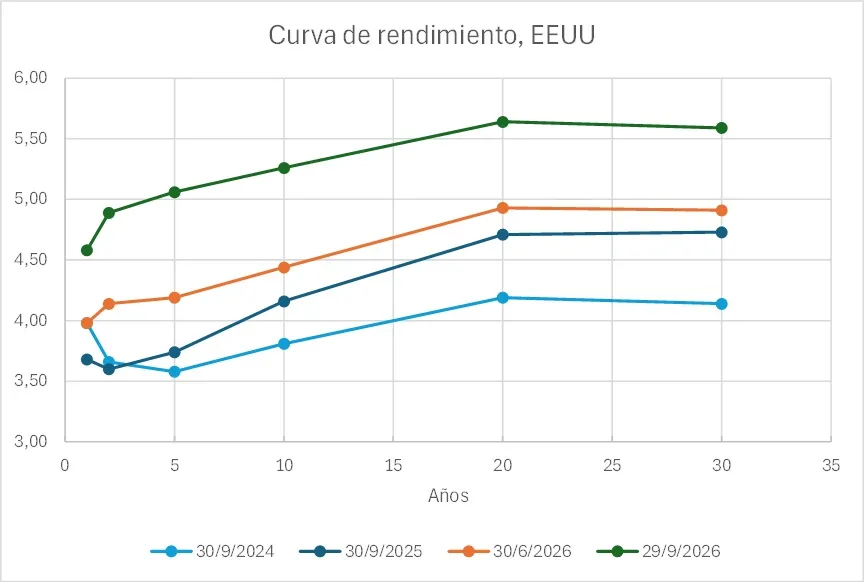
En setiembre de 2024, cuando la tasa de la Fed estaba en 4,75%-5%, las expectativas de inflación a largo plazo estaban ancladas y las tasas “largas” (horizontes de 20 y 30 años) estaban un poco por encima del 4% anual, mientras que la de 10 años estaba en 3,8%. En los 12 meses siguientes, la Reserva Federal (todavía con Jerome Powell al mando) inició un agresivo proceso de reducción de tasas de interés, hasta el entorno del 4%. Pero los “bond vigilantes” no quedaron convencidos de que ello ayudara a llevar la inflación a 2% a largo plazo, por lo que las tasas “largas” subieron, en lugar de acompañar la baja en las tasas de corto plazo. Con las expectativas inflacionarias exacerbadas tras el conflicto con Irán, las tasas largas siguieron subiendo hasta mediados de este año, cuando Scott Bessent se puso el chaleco y la pajarita del crupier y… ¡toda la curva de rendimientos se movió más para arriba!
Recomprar deuda a largo plazo endeudándose a corto no hace más que ponerle presión a la Reserva Federal, la que puede hacer dos cosas: aumentar las tasas de corto plazo (lo que, por ahora, hizo), o rendirse y comenzar a intervenir con compras en toda la curva de bonos, generando presiones inflacionarias, que es lo que los “bond vigilantes” temen que termine haciendo. Lo que explica estos precios de los bonos.
Con tanta impericia, no es de extrañar que los mercados hayan estado tan volátiles. Y podría ser peor.
(*) Economista. Asociado principal en AIC Economía & Finanzas.