En su reunión del 16 de setiembre, la Reserva Federal de los Estados Unidos (Fed) decidió elevar nuevamente las tasas de interés en 25 puntos básicos, llevando el rango objetivo a 3.75%-4.00%, acompañada por la señalización a través del ajuste en la curva soberana de Estados Unidos de que podrían producirse nuevas subas, refleja que la lucha contra la inflación continúa siendo la principal prioridad de la Fed. Cuando se publique esta columna habrá sucedido la reunión siguiente, y si bien el resultado luce de estabilidad a esta altura, está claro que el sesgo sigue siendo “contractivo”. Su nuevo presidente, Kevin Warsh, ha sido particularmente enfático al señalar que "la inflación sigue siendo demasiado alta y lo ha sido durante demasiado tiempo", demostrando una postura claramente orientada a recuperar la estabilidad de precios incluso a costa de mantener condiciones financieras más restrictivas. El famoso objetivo del 2% de inflación está de vuelta, tal vez con más potencia que nunca.
Gráfico de evolución de la inflación en Estados Unidos
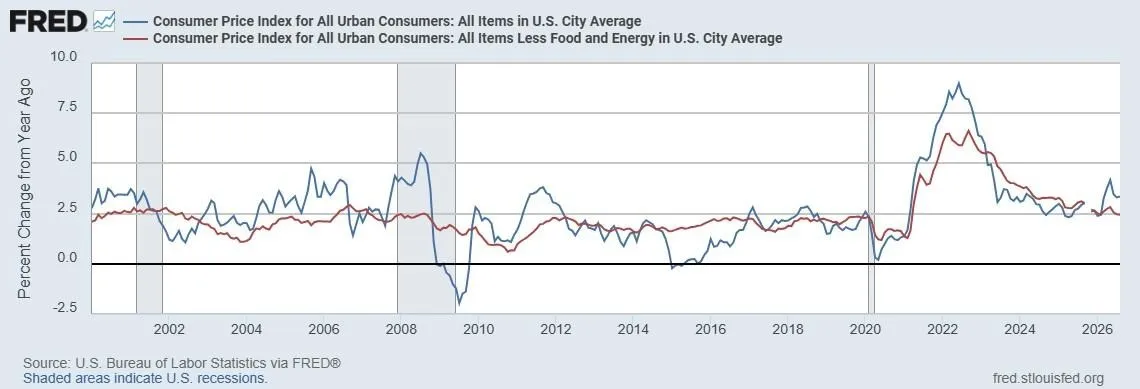
Fuente: U.S. Bureau of Labor Statistics, Consumer Price Index for All Urban Consumers: All Items Less Food and Energy in U.S. City Average [Cpilfesl], retrieved from FRED, Federal Reserve Bank of St. Louis; https://fred.stlouisfed.org/series/Cpilfesl, October 13, 2026
Más allá de las implicancias coyunturales, la llegada de Warsh parece simbolizar también un cambio filosófico. Luego de años en que los mercados se acostumbraron a una política monetaria extremadamente expansiva y a una comunicación muy detallada por parte de los bancos centrales, comienza a emerger una visión más cercana a la que predominó durante las décadas de 1990 y principios de los 2000: tasas reales positivas, foco en la estabilidad monetaria y menor dependencia de la liquidez como motor principal de los precios de los activos.
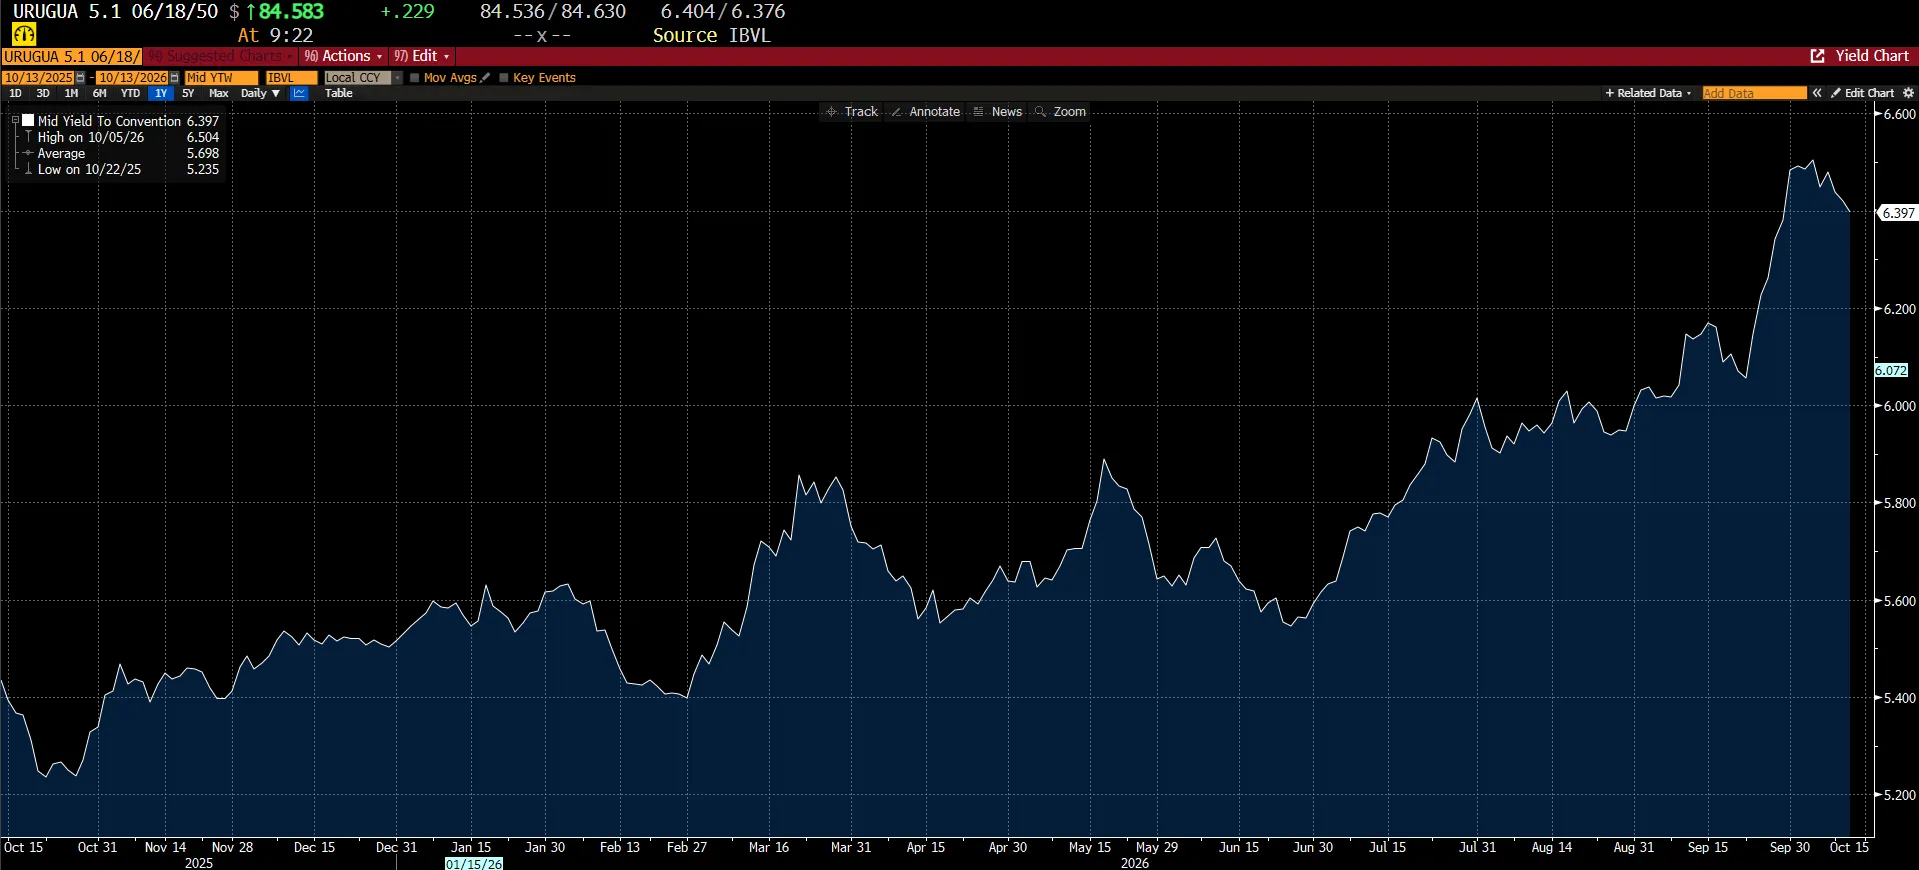
Desde la perspectiva del inversor, esto tiene una consecuencia inmediata: los bonos vuelven a ofrecer rendimientos que hacía mucho tiempo no estaban disponibles. Durante la década posterior a la crisis financiera de 2008, y especialmente luego de la pandemia, era habitual encontrar bonos soberanos y corporativos de primera línea con rendimientos inferiores al 2% o incluso cercanos a 0% como los US Treasuries en momentos puntuales. Hoy el panorama es completamente diferente. En numerosos segmentos del mercado es posible encontrar emisiones corporativas de buena calidad crediticia con retornos superiores al 6% en dólares, mientras que los títulos de mayor duración ofrecen niveles de renta que recuerdan a los observados hace veinte o veinticinco años.
No se trata únicamente de una discusión sobre rendimiento. Cuando un bono ofrece una tasa cercana al 6% o 7% anual en dólares, una parte importante del retorno esperado ya está incorporada desde el día de la compra. El inversor no depende exclusivamente de que el mercado siga subiendo o de que otro participante esté dispuesto a pagar más caro mañana. Existe un flujo contractual de intereses que vuelve a tener relevancia en la construcción patrimonial de largo plazo.
Evolución del retorno esperado del Bono Uruguay 2050 (Fuente: Bloomberg)
Para el inversor uruguayo, esta realidad resulta particularmente interesante. Históricamente, el dólar ha constituido el principal vehículo de ahorro de las familias y de buena parte del patrimonio financiero local. En ese contexto, la posibilidad de acceder a bonos soberanos del Uruguay con rendimientos atractivos y con una carga tributaria inexistente para el residente fiscal del país, representa una combinación difícil de ignorar.
Sin embargo, limitar la discusión únicamente a los activos en dólares sería un error. Uruguay ha venido desarrollando durante los últimos años una estrategia consistente para fortalecer el rol de la moneda nacional y consolidar el proceso de desinflación. Las iniciativas impulsadas por el Banco Central del Uruguay, orientadas a reforzar la credibilidad de la política monetaria, profundizar el mercado en pesos y anclar las expectativas inflacionarias, constituyen avances muy saludables para la economía. El objetivo de devolverle al peso uruguayo parte de la fortaleza que perdió durante décadas no es solamente una cuestión monetaria; es también una herramienta fundamental para desarrollar el mercado de capitales local y ampliar las alternativas de inversión de largo plazo.
Por esa razón, un portafolio bien diversificado debe mirar más allá del dólar. Los títulos en pesos nominales continúan ofreciendo tasas reales atractivas en un contexto de inflación más controlada, mientras que los instrumentos indexados a la Unidad Indexada mantienen su relevancia para aquellos inversores que buscan preservar poder adquisitivo a largo plazo. A medida que la credibilidad del régimen monetario continúa fortaleciéndose, estos instrumentos ya están ganando protagonismo dentro de las carteras locales.
En definitiva, estamos frente a un escenario que muchos inversores jóvenes nunca experimentaron. Un mundo donde la renta fija vuelve a generar renta. Donde los bonos en dólares ofrecen retornos atractivos sin necesidad de asumir riesgos extremos. Y donde, simultáneamente, comienza a consolidarse un mercado en moneda local respaldado por una política monetaria cada vez más creíble.
Quizás la gran conclusión sea que, después de muchos años en los que parecía que no había alternativa a los activos de riesgo, los bonos han vuelto a ocupar un lugar central en la conversación financiera. Y para el inversor uruguayo, tanto en dólares como en moneda nacional, ese retorno a la normalidad puede transformarse en una de las oportunidades más interesantes de la década.