La evaluación destaca los márgenes de rentabilidad de la empresa, la previsibilidad de sus flujos de fondos y su bajo nivel de endeudamiento, factores que sostienen la calificación en un período de inversiones para ampliar la infraestructura y la oferta comercial del complejo.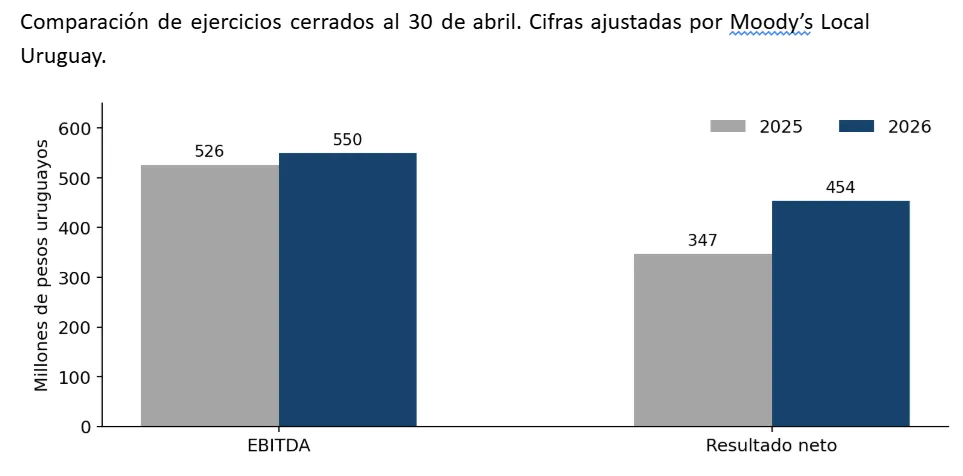
En el ejercicio cerrado el 30 de abril de 2026, Gralado S.A. BIC registró un Ebitda de $ 550 millones y un resultado neto de $ 454 millones.
La relación entre deuda y Ebitda pasó de 0,6 a 0,8 veces, en línea con el financiamiento de las obras de ampliación y se mantiene en niveles bajos. La cobertura de intereses mejoró de 24,8 a 32,3 veces, y el efectivo y equivalentes alcanzó el 295,9% de la deuda de corto plazo, prácticamente el doble que un año atrás (146,9%).
La calificadora también valoró la estabilidad de la actividad comercial: al cierre del ejercicio, los locales comerciales del shopping y de la terminal tenían una ocupación del 100%, y el área de encomiendas del 94%.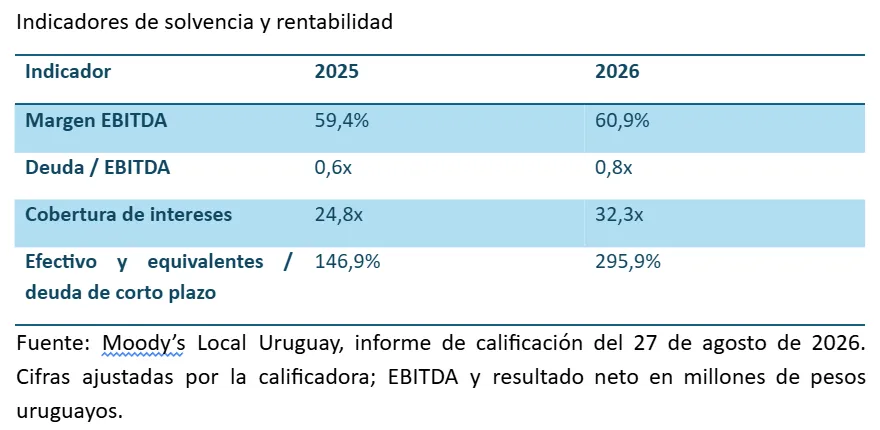
El informe incorpora el plan de expansión comercial y de estacionamientos de Tres Cruces, con una inversión estimada de US$ 11,2 millones.
“La ratificación confirma que podemos crecer sin resignar solidez. Estamos invirtiendo US$ 11,2 millones en nuevos locales y estacionamientos y, aun así, mantenemos un endeudamiento bajo y una holgada posición de liquidez. Con una concesión que se extiende hasta 2041, eso nos permite seguir desarrollando Tres Cruces con una mirada de largo plazo”, señaló Marcelo Lombardi, gerente general de Tres Cruces.