Llaman la atención, y cada vez son más. Las calles del país están siendo pobladas por autos eléctricos a un ritmo acelerado, a pesar de que estos representan aproximadamente el 3% del parque automotor total.
Cuánto crecieron los eléctricos
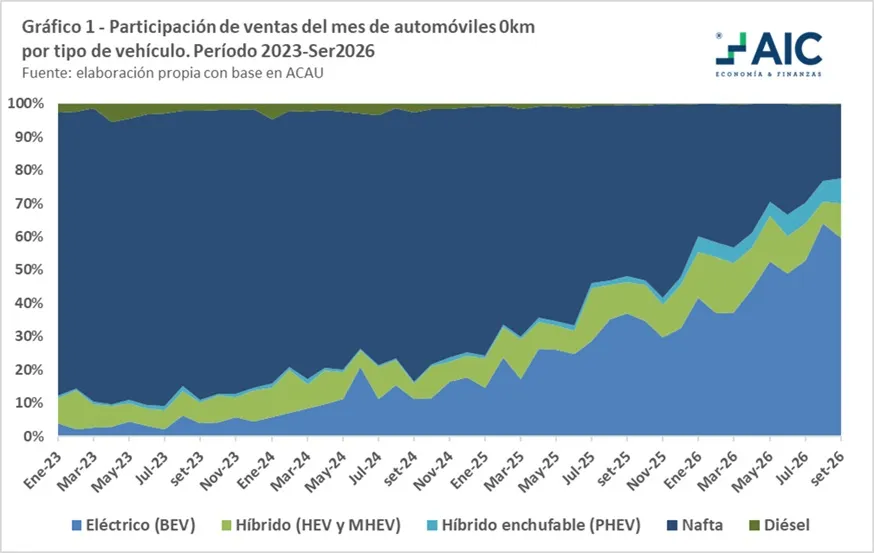
Los datos de la Asociación del Comercio Automotor del Uruguay (ACAU) sobre las ventas de automóviles 0 km (autos y SUV, sin utilitarios) muestran la velocidad del cambio (ver Gráfico 1). En enero de 2023, 4% de los automóviles vendidos eran eléctricos a batería y 85% a nafta. En setiembre de 2026, la relación prácticamente se había invertido: 60% eléctricos y 22% nafteros. Medida en promedio anual, la participación eléctrica pasó de 3,9% en 2023 a 49,2% entre enero y setiembre de 2026.
En unidades, entre enero y setiembre de 2026 se vendieron 20.583 automóviles eléctricos, 125% más que en igual período de 2025. Los híbridos convencionales ganaron algo de terreno (de 7% en 2023 a 12% en 2026) y los híbridos enchufables, todavía minoritarios, subieron de 1,4% en 2025 a 5,5% en 2026.
En la comparación internacional, Uruguay supera el promedio mundial y lidera en América Latina. Según la Agencia Internacional de Energía (IEA), en 2025 los vehículos eléctricos (a batería e híbridos enchufables) representaron 25% de las ventas de autos nuevos a nivel mundial, 28% en Europa y casi 55% en China. Uruguay llegó a casi 30% (29,8% según los datos de ACAU), el registro más alto de América Latina, seguido por Costa Rica (17%), Brasil (9%), México (algo más de 7%) y Chile (cerca de 4%).
Incentivos
Detrás de este crecimiento hay un conjunto de incentivos fiscales y tarifarios que redujeron tanto el precio de compra como el costo de uso de los vehículos eléctricos.
En primer lugar, los eléctricos a batería están exonerados de Imesi y, si provienen de fuera del Mercosur, también del arancel de importación. Un auto a nafta paga Imesi de 23% a 46% según cilindrada (115% si es diésel) y, si es extrazona, un arancel de 23%. Los híbridos tienen tasas reducidas: 2% los enchufables y 3,45% los convencionales de hasta 2.000 cc. Trasladados a precios, estos impuestos encarecen los autos a nafta frente a los eléctricos e inclinan la decisión de compra hacia estos últimos.
La patente apunta en la misma dirección, en 2026 un eléctrico 0 km paga 3% de su valor de mercado sin IVA, frente a 5% de uno a combustión. En usados la alícuota es 2,25%, frente a 4,5%.
Paralelamente, existen otras herramientas y programas que promueven la electromovilidad en esa misma línea. Por medio de los mecanismos de la Ley de Promoción de Inversiones las empresas pueden incluir la compra de vehículos eléctricos en proyectos de inversión promovidos y descontarla del IRAE. A su vez, el Programa Subite (MIEM) subsidia la sustitución de vehículos de uso intensivo, con un aporte de US$ 5.000 por unidad para taxis, remises y vehículos de aplicaciones, además de líneas para ómnibus, utilitarios y motos de carga.
Qué cambiará a partir de 2027
A partir del 1º de enero de 2027, el Decreto 147/026 sustituye la exoneración total del Imesi para los eléctricos por una escala según el valor de importación (CIF): exentos hasta US$ 19.000, 5% entre US$ 19.001 y US$ 27.000 y 9% por encima de ese valor. Según Martín Vallcorba, subsecretario del Ministerio de Economía y Finanzas (MEF), el umbral equivale a precios al público de US$ 28.000 a US$ 30.000. Los híbridos también cambian y pasan a tasas de 7% a 34,5% según cilindrada (un enchufable, por ejemplo, pasa de 2% a al menos 11%). En paralelo, el Congreso de Intendentes analiza reducir la bonificación de la patente y UTE prevé seguir ajustando la tarifa de carga pública.
Un ejercicio simple permite dimensionar el peso del Imesi. Para un vehículo con valor CIF de US$ 20.000 importado de fuera del Mercosur, la versión a nafta de 1.000 a 1.500 cc paga arancel de 23% e Imesi de 23% a 28,75%: una carga superior a 45% del CIF antes del IVA. La versión eléctrica hoy no paga ninguno de los dos y desde 2027 pagará 5%. Aun con el cambio, la diferencia tributaria a favor del eléctrico supera los 40 puntos porcentuales del valor CIF en ese rango de precios.
El MEF estima que la medida alcanzará a unos 10.000 vehículos por año (eléctricos e híbridos) y recaudará entre US$ 16 y 17,3 millones anuales. Por el diseño escalonado, se estima que entre 66% y 75% de los eléctricos vendidos mantendrá la exoneración. Como referencia, en 2025 el Imesi a los automotores recaudó $ 6.965 millones (cerca de US$ 173 millones), con una caída real de 12,5% frente a 2024, y el Imesi a los combustibles $ 21.678 millones (cerca de US$ 540 millones).
Por un lado, el gobierno sostiene que el mercado maduró, ya que los vehículos eléctricos han crecido notablemente sobre las nuevas ventas de vehículos totales, tal como muestra el gráfico. Asimismo, el diseño escalonado concentra el impuesto en los modelos más caros, por lo que la modificación planteada tiene un enfoque progresivo, y sigue favoreciendo a los vehículos eléctricos por sobre los vehículos a nafta.
ACAU, en cambio, sostiene que la medida tiene un fin recaudatorio y que alcanza a modelos de gama media, lo que los encarecerá para los compradores. La gremial también prevé una caída de las ventas en 2027. Por otro lado, se abre la interrogante de si era el momento para iniciar con la modificación de los incentivos iniciales, porque, más allá de que más de la mitad de las compras fueron de vehículos no nafteros, el parque automotor que concentran es aún bajo.
Impacto y experiencias internacionales
Por lo tanto, estas modificaciones presentan algunos elementos interesantes para someter a discusión. En primer lugar, ¿la exoneración beneficia a personas que igualmente habrían comprado un eléctrico?
Una de las ventajas que tienen los vehículos eléctricos por sobre los vehículos a nafta radica en los costos que suponen los traslados, una vez se posee el vehículo. A modo de ejemplo, para realizar un trayecto de 1.000 kilómetros, un vehículo a nafta que rinda aproximadamente 14 km/L, gastaría $ 6.332, mientras que un vehículo eléctrico (con un consumo de 15 kWh/100 km), consume entre $ 492 y $ 2.744 (un 8% y 43% respectivamente), en función de si la carga se realiza en un hogar con triple horario o la carga rápida en la vía pública (los dos extremos). Cuanto más intensivo es el uso del vehículo eléctrico, mayor es el rédito económico que se puede obtener de su uso. Por lo tanto, si la exoneración se está aplicando sobre las personas que no afectarían su comportamiento, entonces el incentivo podría no ser necesario.
La segunda pregunta es si el anuncio anticipado generará una mayor compra previa a la misma, implicando una reducción de las ventas del 2027. Y, si esa caída se produce, si será transitoria o persistente.
La experiencia internacional reciente muestra dos efectos que se repiten. El primero es el adelanto de compras, que en Uruguay podría explicar parte de la aceleración de agosto y setiembre que registran los datos de ACAU. En Noruega, antes de que en 2023 se empezara a cobrar IVA sobre la parte del precio de los eléctricos que supera los US$ 54.000 aproximadamente (NOK 500.000), las ventas de diciembre de 2022 casi duplicaron las de un diciembre normal. En China, donde el impuesto de compra pasó de 0% a 5% en 2026, las ventas minoristas de eléctricos de los primeros días de enero cayeron 38% interanual y 67% frente a diciembre.
El segundo es lo que ocurre después, que depende del diseño y de los plazos. Noruega (según la OFV) aplicó el cambio con un umbral y de forma gradual, como hará Uruguay, y la participación de los eléctricos siguió subiendo hasta 98% de las ventas. En cambio, Alemania (según datos de la KBA) eliminó el subsidio a la compra de forma abrupta en diciembre de 2023 y en 2024 las matriculaciones de eléctricos cayeron 27% (de 18,4% a 13,5% del mercado). Suecia, en cambio, eliminó su bono en noviembre de 2022 con efecto inmediato. Las compras ya comprometidas se concentraron en las semanas siguientes y la participación de los enchufables llegó a 75% en diciembre. Aun así, la participación anual siguió creciendo, de 56% en 2022 a cerca de 60% en 2023.
Suecia retiró su bono en noviembre de 2022 con efecto inmediato: tras un pico de 75% en diciembre, la participación de los enchufables cerró 2023 en 63%, con la caída concentrada en el leasing de hogares de menores ingresos.
Qué mirar en 2027
Con eléctricos que ya representan cerca de la mitad de las ventas de automóviles 0 km, pero entre 2% y 3% del parque automotor, los hacedores de política pública buscan sostener el ritmo de ventas con menos apoyo fiscal, lo cual generaría ingresos para el Estado que al día de hoy no obtiene. Sin embargo, las medidas fiscales son una de las herramientas para generar incentivos, con otros desafíos como por ejemplo el desarrollo de infraestructura de cargas sobre la mesa.
Dada la conveniencia económica, y los incentivos que aún siguen manteniéndose, parece difícil que se cambie la tendencia que se viene observando en los últimos años. Tal vez pueda observarse una desaceleración en el ritmo de compra, o un cambio de patrón de las mismas hacia vehículos por debajo del umbral.
Lo cierto es que esto deberá evaluarse para analizar si existe impacto en la recaudación sin perder la electrificación del parque automotor. Se deberán monitorear indicadores que permitirán evaluar el cambio a lo largo de 2027 e incluso 2028, como la participación de vehículos eléctricos, híbridos e híbridos enchufables en las ventas a partir de enero 2027 en adelante, sobre todo para aquellos vehículos que superen el CIF mínimo imponible, y el traslado del Imesi a los precios.
(*) Jefe de Área de Recursos Renovables en AIC Economía y Finanzas.